Tout comprendre sur le budget de fonctionnement du CSE
Le budget de fonctionnement du CSE est le véritable carburant qui permet aux élus d’exercer pleinement leurs missions économiques et professionnelles !
Obligatoire dans les entreprises d’au moins 50 salariés, ce budget répond à des règles très strictes en matière de calcul, de versement et d’utilisation. Quel montant l’employeur doit-il verser exactement ? Quelles dépenses pouvez-vous financer ? A-t'on le droit de transférer de l'argent vers les activités sociales et culturelles (ASC) ?
Faisons le tour de la question pour vous aider à gérer ce budget efficacement et à éviter les erreurs juridiques.
Budget de fonctionnement du CSE : qui doit le verser ?
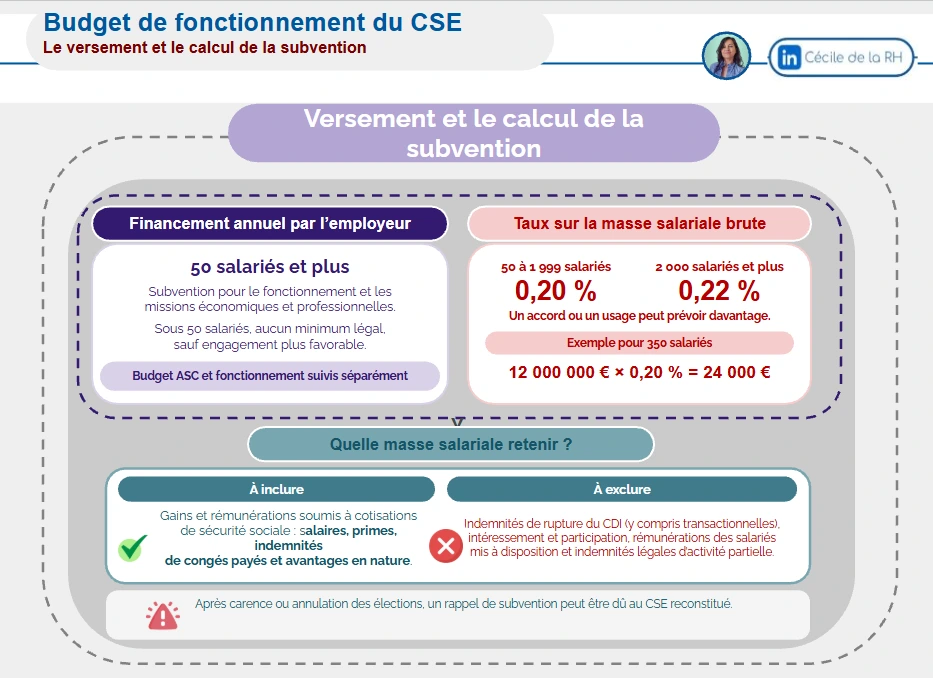
Dès lors que l’entreprise franchit le seuil des 50 salariés, l'employeur a l'obligation légale d'attribuer au comité social et économique (CSE) une subvention dédiée à son fonctionnement et à ses missions économiques et professionnelles (Code du travail, art. L. 2315-61).
💡 À noter : ce budget de fonctionnement est indépendant du budget des activités sociales et culturelles (ASC), qui permet notamment de proposer des avantages aux salariés et à leurs familles. Les deux budgets doivent faire l'objet de comptabilités distinctes.
Dans les entreprises de moins de 50 salariés, aucun budget de fonctionnement n'est légalement imposé, sauf engagement plus favorable.
⚠️ Attention : Lorsqu'un CSE existait auparavant, une carence électorale ou l'annulation des élections ne supprime pas l'obligation de financement. Les sommes pourront être dues rétroactivement après la mise en place du comité (Cass. soc., 22 novembre 2017, n° 16-12952).
Comment calculer le budget de fonctionnement du CSE ?
Le montant de la subvention dépend directement de deux éléments clés : l'effectif de l'entreprise et la masse salariale brute.
L’article L. 2315-61 du Code du travail prévoit deux taux minimaux :
- 0,20 % de la masse salariale brute pour les entreprises de 50 à moins de 2 000 salariés ;
- 0,22 % de la masse salariale brute pour les entreprises d’au moins 2 000 salariés.
Un accord collectif ou un usage peut prévoir un financement plus favorable, mais jamais inférieur au minimum légal.
Exemple : Votre entreprise emploie 350 salariés et présente une masse salariale brute annuelle de 12 millions d’euros.
Le montant minimal du budget de fonctionnement s'élève donc à : 12 000 000 € × 0,20 % = 24 000 €
Le calcul paraît simple. Mais attention : encore faut-il savoir précisément quelles rémunérations intégrer dans la masse salariale brute. Toutes les sommes versées aux salariés ne sont pas nécessairement prises en compte !
Quelle masse salariale retenir pour le calcul ?
La masse salariale brute intègre notamment les gains et rémunérations soumis à cotisations de sécurité sociale : salaires, primes, indemnités de congés payés et avantages en nature.
En revanche, certaines sommes sont exclues, notamment :
- les indemnités versées lors de la rupture d'un CDI, y compris transactionnelles ;
- l'intéressement et la participation ;
- les rémunérations des salariés mis à disposition ;
- les indemnités légales d'activité partielle.
Pour permettre au CSE de contrôler le calcul, l'employeur doit également lui communiquer les informations relatives à la masse salariale retenue.
⚠️ Attention : si vous êtes employeur, ne négligez pas cette obligation de transparence. Empêcher les élus de connaître ou de vérifier le montant de leur dotation peut constituer un délit d'entrave (Cass. crim., 15 mars 2016, n° 14-87989).
Quand et comment l’employeur doit-il verser la subvention ?
Connaître le montant du budget est une première étape. Encore faut-il savoir à quel moment et selon quelles modalités l'employeur doit le verser.
Le budget de fonctionnement prend la forme d'une subvention annuelle. L'employeur peut verser l'essentiel de la somme en début d'année, puis procéder à une régularisation, ou choisir plusieurs versements répartis sur l'année.
⚠️Attention toutefois : cet échelonnement ne doit jamais compromettre le fonctionnement normal du comité.
Mais puisque le montant du budget dépend de la masse salariale de l'année en cours, comment procéder lorsque celle-ci n'est pas encore connue avec précision ?
La masse salariale définitive n'étant pas toujours connue avant la fin de l'année, le calcul initial peut s'effectuer sur la base de celle de l'année précédente. Une régularisation permet ensuite d'ajuster la subvention au montant réellement dû.
Exemple : si des augmentations de salaire ou des primes entraînent une hausse de la masse salariale retenue, le CSE peut être en droit de réclamer un complément de budget (Cass. soc., 26 mars 2002, n° 99-14144).
Quelles dépenses peut-on financer avec le budget de fonctionnement du CSE ?
Une fois la subvention versée, le CSE ne peut pas l'utiliser comme il le souhaite. Chaque dépense doit correspondre à ses attributions économiques et professionnelles.
Concrètement, le budget de fonctionnement peut notamment financer(articles L. 2315-61, L. 2315-63, L. 2315-80 et L. 2315-81 du Code du travail) :
- Les frais administratifs : abonnements à des revues juridiques, fournitures de bureau, frais de communication et de téléphonie.
- Les formations : la formation économique des membres du CSE, ainsi que certaines formations des représentants de proximité ou des délégués syndicaux décidées par délibération.
- Les expertises : le paiement de la part des expertises cofinancées par le CSE ou le recours à des experts libres.
- L'accompagnement et le conseil : les honoraires de prestataires juridiques ou techniques pour assister le comité dans ses missions économiques.
- Certains déplacements : les frais engagés pour les missions propres du comité, à l'exclusion des déplacements pour se rendre aux réunions de l'instance.
Toutefois, le budget de fonctionnement n'a pas vocation à financer l'ensemble des moyens nécessaires au CSE. Certaines dépenses doivent obligatoirement être assumées par l'entreprise.
L'employeur doit notamment continuer de financer :
- La rémunération des heures de délégation des élus ;
- La mise à disposition d'un local aménagé et du matériel nécessaire au fonctionnement de l'instance ;
- Certaines expertises légales dont la prise en charge intégrale lui incombe ;
- Les frais de déplacement des élus pour se rendre aux réunions de l'instance.
La distinction est essentielle : une dépense nécessaire au CSE ne doit pas automatiquement être imputée sur son budget de fonctionnement.
Peut-on transférer le budget de fonctionnement du CSE vers les ASC ?
C'est une question que se posent de nombreux élus, notamment lorsqu'une partie du budget reste inutilisée à la fin de l'année !
En principe, les budgets de fonctionnement et des activités sociales et culturelles doivent rester séparés. Toutefois, la loi autorise, sous certaines conditions, le transfert d'une partie de l'excédent annuel.
Le CSE peut ainsi décider, par délibération, de transférer jusqu'à 10 % de l'excédent annuel du budget de fonctionnement vers le budget des ASC (Code du travail, art. L. 2315-61 et R. 2315-31-1).
Exemple : votre CSE dispose d'un excédent annuel de fonctionnement de 8 000 €. Il peut transférer au maximum 800 € au budget des activités sociales et culturelles.
Cette opération doit être retracée dans les comptes et dans le rapport annuel d'activité du comité.
⚠️ Attention : si cette possibilité peut sembler intéressante pour financer davantage d'avantages aux salariés, elle n'est pas sans conséquence sur les ressources futures du CSE.
En transférant une partie de son excédent vers les ASC, le CSE peut se priver, pendant les trois années suivantes, de la prise en charge intégrale dérogatoire par l'employeur d'une expertise normalement cofinancée, lorsque son budget est insuffisant (Code du travail, art. L. 2315-80).
Avant toute décision, mieux vaut donc évaluer les besoins futurs du comité, notamment en matière de formation, d'expertise et d'accompagnement.
Quelles conséquences en cas de mauvaise gestion du budget de fonctionnement ?
Le respect des règles d'utilisation du budget n'est pas une simple formalité comptable. Une mauvaise affectation des fonds ou un défaut de versement de la subvention peut entraîner des conséquences juridiques importantes.
Plusieurs situations doivent particulièrement retenir votre attention :
- Sur le plan pénal : le détournement de fonds du comité à des fins personnelles peut constituer un abus de confiance (Cass. crim., 16 octobre 1997, n° 96-86231).
- En cas de non-versement : le CSE peut agir en justice contre l'employeur pour obtenir la subvention due. Le délai de prescription est de cinq ans, à compter de la communication des éléments permettant d'apprécier sa créance (Code civil, art. 2224 ; Cass. soc., 31 mai 2016, n° 14-25042).
Pour limiter ces risques, adoptez quelques réflexes simples : conservez les justificatifs, formalisez les décisions du comité et distinguez clairement les dépenses relevant de chaque budget.
Conclusion
Le budget de fonctionnement est un levier essentiel pour garantir l'autonomie et l'efficacité de votre CSE.
Que vous soyez employeur, professionnel des ressources humaines ou élu du personnel, maîtriser son calcul, son versement et ses règles d'utilisation vous permet de limiter les risques de litiges et de sécuriser le dialogue social dans votre entreprise.
Vous souhaitez mieux comprendre les obligations de l’employeur et sécuriser les pratiques de votre CSE ?
L’Académie RH, organisme de formation certifié Qualiopi, vous accompagne avec des programmes sur mesure en droit du travail et gestion des instances représentatives du personnel. Que vous soyez un manager ou un professionnel RH, renforcez vos compétences dès aujourd'hui !
FAQ
Le budget de fonctionnement du CSE est-il obligatoire ?
Oui, dans les entreprises d’au moins 50 salariés. Il représente au minimum 0,20 % ou 0,22 % de la masse salariale brute selon l’effectif.
Le budget de fonctionnement du CSE peut-il financer des cadeaux aux salariés ?
Non. Les cadeaux et bons d’achat relèvent des activités sociales et culturelles. Le budget de fonctionnement doit financer les missions économiques et professionnelles du comité.
Peut-on financer une formation avec le budget de fonctionnement ?
Oui. Il finance notamment la formation économique des membres du CSE. Certaines formations de représentants de proximité et de délégués syndicaux sont également possibles sur délibération.
Que devient le budget de fonctionnement non utilisé ?
Les sommes non dépensées restent affectées au fonctionnement du CSE, sous réserve de la possibilité de transférer jusqu’à 10 % de l’excédent annuel au budget des ASC.
L’employeur peut-il réduire le budget de fonctionnement du CSE ?
Il ne peut pas réduire la subvention sous le minimum légal. En revanche, certaines dépenses de fonctionnement déjà prises en charge peuvent être imputées sur ce montant lorsqu’elles remplissent les conditions requises.
Que faire si l’employeur refuse de verser le budget de fonctionnement ?
Le CSE peut saisir le tribunal judiciaire afin d’obtenir le versement de la subvention ou les informations nécessaires à son calcul. Le défaut de versement peut également constituer un délit d’entrave.
Sommaire
Auteur