Calcul de l’effectif pour la mise en place du CSE : quelles règles appliquer ?
Votre entreprise emploie 10 salariés en CDI, plusieurs collaborateurs à temps partiel et un salarié en CDD : devez-vous organiser les élections du comité social et économique (CSE) ? Pour le savoir, il ne suffit pas de compter les personnes présentes dans l’entreprise.
Selon leur contrat, leur durée du travail ou leur temps de présence, certains salariés comptent pour une unité entière, d’autres au prorata et certains sont exclus du calcul. Une erreur peut donc vous conduire à franchir, sans l’avoir identifié, le seuil déclenchant l’obligation de mettre en place un CSE.
À quel moment calculer l’effectif ? Quels salariés prendre en compte ? Comment appliquer les règles de proratisation ? Voici la méthode à suivre pour déterminer votre effectif et organiser les élections professionnelles au bon moment.
Quel effectif prendre en compte pour mettre en place le CSE ?
Le calcul de l’effectif intervient à plusieurs étapes de la vie du CSE. Pour éviter toute confusion, il convient de distinguer trois situations.
Le seuil de 11 salariés déclenche l’obligation de mettre en place le CSE
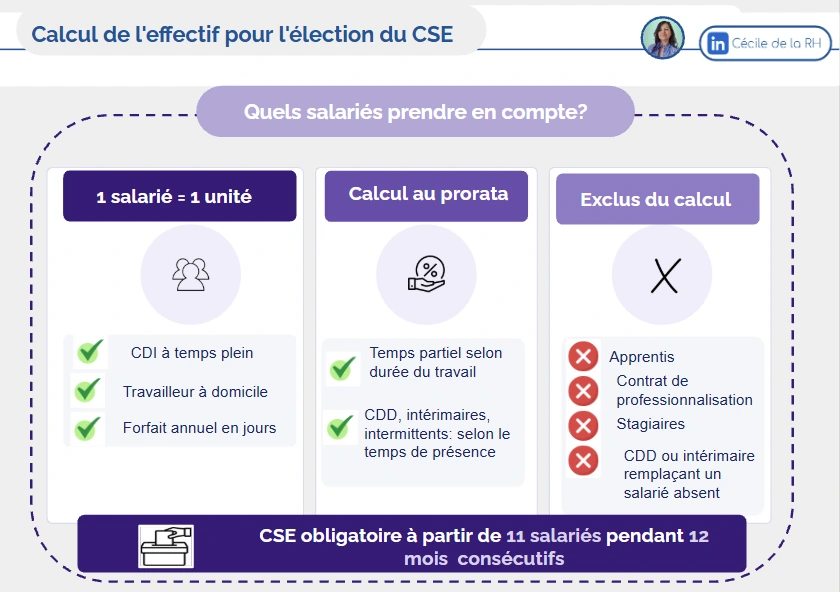
Un CSE doit être mis en place lorsque l’entreprise atteint au moins 11 salariés pendant 12 mois consécutifs (Code du travail, art. L. 2311-2).
Un dépassement ponctuel du seuil ne suffit donc pas. Vous devez suivre l’évolution de votre effectif mois par mois. Si celui-ci repasse sous la barre des 11 salariés avant la fin des 12 mois, la période de référence est interrompue : une nouvelle période de 12 mois consécutifs commence lorsque le seuil est de nouveau atteint.
Exemple : votre entreprise compte 11 salariés de janvier à septembre, puis seulement 10 en octobre. L’obligation de mettre en place le CSE n’est pas encore déclenchée. Si l’effectif revient à 11 salariés en novembre, une nouvelle période de 12 mois consécutifs débute à compter de ce mois.
Lorsque la condition est remplie, vous devez informer le personnel de l’organisation des élections. Le premier tour doit se tenir au plus tard le 90e jour suivant la diffusion de cette information (Code du travail, art. L. 2314-4).
L’effectif détermine le nombre de représentants à élire
Le calcul ne sert pas uniquement à vérifier si l’entreprise a atteint le seuil de 11 salariés. Il permet également de déterminer le nombre de sièges de titulaires et de suppléants à pourvoir au sein du CSE.
Pour cette seconde étape, l’effectif doit être apprécié à la date du premier tour du scrutin (Cass. soc., 5 févr. 2020, n° 19-13.550).
L’effectif utilisé pour suivre le franchissement du seuil au fil des mois peut donc être différent de celui retenu au jour des élections pour fixer la composition de la délégation du personnel.
Le seuil de 50 salariés modifie les attributions du CSE
Le passage de 11 à 50 salariés ne déclenche pas la création d’une nouvelle instance. Il entraîne en revanche un élargissement important des attributions du CSE, notamment en matière économique, financière et de consultation.
Les conditions d’entrée en vigueur de ces nouvelles attributions dépendent de la situation de l’entreprise. Lorsque le CSE existe déjà et que l’effectif atteint au moins 50 salariés pendant 12 mois consécutifs, les attributions élargies s’appliquent à l’issue du délai prévu par l’article L. 2312-2 du Code du travail. Si l’entreprise n’était pas encore dotée d’un CSE, elles s’appliquent, en principe, un an après sa mise en place (Code du travail, art. L. 2312-2).
Quels salariés intégrer dans le calcul de l’effectif ?
Calculer l’effectif ne consiste pas à compter toutes les personnes travaillant dans l’entreprise comme une unité entière. Vous devez procéder en deux étapes : déterminer quelles personnes entrent dans le calcul, puis appliquer à chacune la règle correspondant à son contrat, à sa durée du travail et, dans certains cas, à son temps de présence.
Ainsi, les salariés en CDI à temps plein sont comptabilisés intégralement.
Les salariés à temps partiel, les CDD, les salariés temporaires ou intermittents peuvent être comptés au prorata.
Les salariés susceptibles d’être pris en compte comprennent notamment les salariés en CDI, en CDD ou à temps partiel, les salariés intermittents, les travailleurs temporaires, les travailleurs à domicile ainsi que certains salariés mis à disposition par une entreprise extérieure (Code du travail, art. L. 1111-2).
Les salariés en période d’essai sont pris en compte, tout comme les salariés en formation ou en préavis, y compris lorsque ce dernier n’est pas exécuté.
Les salariés dont le contrat de travail est suspendu restent également compris dans l’effectif. Tel peut être le cas d’un salarié en arrêt maladie, en congé maternité, en congé parental ou en congé sabbatique. La suspension du contrat n’a pas pour effet de faire disparaître le salarié des effectifs (Cass. soc., 13 mars 1985, n° 84-60.731).
Une attention particulière doit être portée aux salariés mis à disposition. Ils sont comptabilisés dans l’effectif de l’entreprise utilisatrice lorsqu’ils sont présents dans ses locaux et y travaillent depuis au moins un an. Ils demeurent parallèlement pris en compte dans l’effectif de leur employeur d’origine.
Quels salariés sont exclus de l’effectif ?
Certaines personnes travaillant ou se formant dans l’entreprise ne sont pas retenues pour apprécier l’effectif nécessaire à la mise en place du CSE.
C’est notamment le cas :
- des apprentis ;
- des titulaires d’un contrat de professionnalisation ;
- des stagiaires ;
- des mandataires sociaux qui ne cumulent pas leur mandat avec un contrat de travail.
Les titulaires d’un contrat d’accompagnement dans l’emploi ou d’un contrat initiative-emploi sont également exclus pendant la durée d’attribution de l’aide financière attachée à leur contrat (Code du travail, art. L. 1111-3).
Une autre exception concerne les salariés en CDD et les travailleurs temporaires recrutés pour remplacer un salarié absent ou dont le contrat de travail est suspendu. Ils ne sont pas comptabilisés dans l’effectif de l’entreprise, car le salarié remplacé y figure déjà (Code du travail, art. L. 1111-2, 2°).
Exemple : une entreprise emploie durablement 10 salariés. L’un d’eux part en congé parental et est remplacé par un salarié en CDD. Le salarié absent reste comptabilisé, tandis que son remplaçant est exclu. L’effectif demeure donc fixé à 10 salariés.
Autrement dit, la présence physique d’une personne dans l’entreprise ne signifie pas nécessairement qu’elle augmente l’effectif retenu pour le CSE.
Comment décompter les salariés à temps plein et à temps partiel ?
Une fois les salariés concernés identifiés, vous devez déterminer le poids de chacun dans le calcul.
Les salariés comptabilisés pour une unité entière
Les salariés en CDI à temps plein et les travailleurs à domicile sont intégralement pris en compte. Chacun représente donc une unité dans l’effectif (Code du travail, art. L. 1111-2).
Les cadres soumis à une convention de forfait annuel en jours sont également comptabilisés comme des salariés à temps plein, même lorsque leur forfait est inférieur au plafond légal ou conventionnel (Circ. DRT n° 7 du 6 déc. 2000).
Les salariés à temps partiel comptabilisés au prorata
Les salariés à temps partiel sont retenus proportionnellement à la durée du travail inscrite dans leur contrat.
Le calcul est le suivant :
Somme des horaires contractuels des salariés à temps partiel ÷ durée légale ou conventionnelle du travail
Exemple : trois salariés en CDI travaillent chacun 15 heures par semaine dans une entreprise appliquant la durée légale de 35 heures.
(15 heures × 3 salariés) ÷ 35 heures = 1,29
Ces trois personnes physiques représentent donc 1,29 salarié dans le calcul de l’effectif.
Le résultat obtenu ne doit pas être automatiquement arrondi à l’entier supérieur (Cass. soc., 17 juin 2009, n° 08-60.594).
Comment calculer l’effectif des salariés non permanents ?
Les salariés non permanents ne sont pas comptabilisés uniquement en fonction de leur présence au jour du calcul. Leur prise en compte dépend de leur temps de présence au cours des 12 mois précédents.
Cette règle concerne notamment :
- les salariés en CDD ;
- les salariés intermittents ;
- les travailleurs temporaires ;
- les salariés mis à disposition remplissant les conditions requises.
Ces salariés sont intégrés au prorata de leur temps de présence au cours de la période de référence (Code du travail, art. L. 1111-2, 2°).
Exemple : un salarié en CDD à temps plein a travaillé pendant 6 mois au cours des 12 derniers mois. Sous réserve qu’il n’ait pas été recruté pour remplacer un salarié absent, il représente :
6 mois ÷ 12 mois = 0,5 salarié
Ce calcul peut conduire à prendre en compte un salarié qui a quitté l’entreprise avant la date à laquelle l’effectif est évalué, dès lors qu’il a été présent pendant une partie de la période de référence (Cass. soc., 6 nov. 1991, n° 90-60.458).
Le cas particulier du CDD à temps partiel
Lorsqu’un salarié cumule un contrat non permanent et un temps partiel, les deux proratisations doivent être appliquées :
- une première en fonction de son temps de présence au cours des 12 derniers mois ;
- une seconde en fonction de sa durée contractuelle de travail.
Exemple : un salarié en CDD a travaillé 6 mois à raison de 17,5 heures par semaine dans une entreprise appliquant la durée légale de 35 heures.
Son poids dans l’effectif correspond à :
(6 ÷ 12) × (17,5 ÷ 35) = 0,25 salarié
Il ne doit donc être comptabilisé ni pour une unité entière ni simplement pour 0,5 salarié.
Pourquoi sécuriser le calcul avant les élections ?
Une erreur de calcul peut conduire l’employeur à considérer, à tort, que le seuil de 11 salariés n’est pas atteint ou à prévoir un nombre insuffisant de sièges lors des élections.
Lorsque les conditions d’effectif sont réunies, l’employeur doit prendre l’initiative d’organiser le scrutin. Un salarié ou une organisation syndicale peut également demander l’organisation des élections. Si le seuil requis est atteint, l’employeur doit engager la procédure dans le mois suivant cette demande (Code du travail, art. L. 2314-8).
La fiabilité des informations utilisées est donc essentielle. L’employeur doit être en mesure de communiquer aux organisations syndicales les éléments leur permettant de contrôler l’effectif et la composition du corps électoral.
Pour fiabiliser votre calcul, vous pouvez établir un tableau recensant, pour chaque salarié :
- la nature de son contrat ;
- sa durée contractuelle de travail ;
- ses dates de présence ;
- le motif de son recrutement en cas de CDD ou de mission temporaire ;
- le coefficient de prise en compte appliqué.
Cette méthode facilite le suivi mensuel de l’effectif et permet de justifier le résultat obtenu en cas de contestation.
Conclusion
Le calcul de l’effectif constitue le point de départ de la mise en place du CSE. Or, le nombre de personnes physiquement présentes dans l’entreprise ne correspond pas toujours à l’effectif retenu par le Code du travail.
Avant d’organiser les élections, vous devez donc examiner la nature de chaque contrat, la durée du travail, le temps de présence et les éventuels motifs d’exclusion. Cette vérification vous permet d’identifier le franchissement du seuil de 11 salariés, de fixer correctement le nombre de sièges à pourvoir et de déclencher le processus électoral dans les délais requis.
Vous souhaitez renforcer la maîtrise du droit du travail au sein de votre entreprise ?L’Académie RH accompagne les entreprises et les professionnels RH avec des formations sur mesure en droit du travail, conçues pour sécuriser les pratiques RH et managériales.
Les formations peuvent être organisées entièrement à distance ou en présentiel, selon vos besoins. L’Académie RH est un organisme de formation certifié Qualiopi.
FAQ
À partir de quel effectif faut-il mettre en place un CSE ?
Le CSE doit être mis en place lorsque l’entreprise atteint au moins 11 salariés pendant 12 mois consécutifs.
Un salarié à temps partiel compte-t-il pour une personne entière ?
En principe, non. Il est comptabilisé au prorata de sa durée du travail, en rapportant les horaires inscrits dans son contrat à la durée légale ou conventionnelle du travail.
Les CDD sont-ils inclus dans l’effectif ?
Ils peuvent l’être, à proportion de leur temps de présence au cours des 12 mois précédents. En revanche, le CDD conclu pour remplacer un salarié absent ou dont le contrat est suspendu est exclu du calcul dans les conditions exposées par les textes.
Les apprentis sont-ils comptabilisés dans l’effectif du CSE ?
Non. Les apprentis font partie des catégories qui ne sont pas prises en compte dans ce calcul.
Faut-il arrondir un effectif comportant des décimales ?
Non. Aucune disposition n’impose d’arrondir automatiquement le résultat à l’entier supérieur.
Les salariés mis à disposition comptent-ils dans l’effectif ?
Ils peuvent être comptabilisés dans l’entreprise utilisatrice lorsqu’ils sont présents dans ses locaux au jour du décompte et y travaillent depuis au moins un an, selon les modalités prévues par l’article L. 1111-2 du Code du travail.
Sommaire
Auteur