Budget des activités sociales et culturelles du CSE : calcul, versement et utilisation
Le budget des activités sociales et culturelles (ASC) permet au comité social et économique (CSE) de proposer des avantages et des prestations aux salariés.
Chèques-vacances, billetterie, réductions, événements d'entreprise : comment en déterminer le montant exact ? Quelles sont les règles de versement imposées à l'employeur ? Comment gérer les excédents en toute conformité ?
Que vous soyez employeur, responsable RH ou élu du CSE, voici les règles essentielles pour calculer, verser et piloter le budget ASC en toute sécurité juridique.
Comment est fixé le budget des activités sociales et culturelles du CSE ?
Contrairement au budget de fonctionnement (soumis à un pourcentage légal strict de 0,20 % ou 0,22 % selon l'effectif), le budget des ASC ne repose pas sur un taux légal minimum unique imposé par le Code du travail.
Le montant de la contribution de l’employeur est déterminé en priorité par un accord d’entreprise (Code du travail, art. L. 2312-81).Cet accord fixe le niveau de financement et peut également organiser la gestion de certaines prestations. Par exemple, il peut prévoir que l’employeur continue à gérer la restauration collective pour le compte du CSE et préciser la part du budget affectée à cette activité (Cass. soc., 10 juillet 2024, n° 22-19.675).
Une fois l’accord conclu, l’employeur ne peut pas modifier librement ses engagements. Il doit respecter les procédures applicables à la révision ou à la dénonciation des accords collectifs.
En l'absence d'accord collectif, le rapport entre la contribution aux ASC et la masse salariale brute ne peut pas être inférieur à celui de l’année précédente (Code du travail, art. L. 2312-81).
⚠️ Attention : lorsqu'aucune activité sociale et culturelle n’existait avant la création du CSE, l’employeur n’est pas automatiquement tenu d’instaurer un budget ASC. Un accord collectif ou une décision unilatérale peut toutefois permettre sa mise en place (Cass. soc., 9 juillet 1997, n° 95-21.462).
Comment calculer le montant de la contribution employeur ?
Sans accord fixant un taux spécifique, la formule de calcul repose sur le taux de contribution de l'année de référence appliqué à la masse salariale brute (MSB) de l'année en cours.
La méthode consiste à :
- Déterminer le montant de la contribution ASC de l’année précédente.
- Calculer son pourcentage par rapport à la masse salariale brute correspondante.
- Appliquer ce pourcentage à la masse salariale brute de l’année en cours.
La formule est la suivante : Taux de contribution (%) = (Budget ASC année N-1/ Masse salariale brute année N-1) x100
Exemple :Votre entreprise a versé 40 000 € au titre des ASC pour une masse salariale brute de 2 millions d’euros (40 000 / 2 000 000 = 2%).Le taux de contribution est de 2 %.
Si la masse salariale brute atteint 2,2 millions d’euros l’année suivante, la contribution minimale sera de 44 000 €, en l’absence d’accord fixant un autre montant (Code du travail, art. L. 2312-81 et L. 2312-83).
Quelles dépenses doivent être prises en compte ?
Le calcul doit également tenir compte des dépenses sociales historiquement assumées par l’employeur, y compris lorsqu’il gérait directement certaines prestations.
Ainsi, la gestion d’un restaurant d’entreprise par l’employeur ne justifie pas, à elle seule, une diminution de sa contribution aux ASC (Cass. soc., 30 mars 2010, n° 09-12.074).
Les dépenses correspondant à des besoins temporaires disparus peuvent toutefois être exclues (Code du travail, art. R. 2312-50).
💡 Dans les structures multi-établissements, le montant global est calculé au niveau de l'entreprise. Sa répartition entre les différents CSE d'établissement peut être négociée en fonction des effectifs ou des masses salariales locales. À défaut d’accord, la ventilation s'effectue strictement au prorata de la masse salariale de chaque établissement.
Quelles sont les règles de versement du budget ASC ?
L’employeur doit verser chaque année la contribution destinée aux activités sociales et culturelles (Code du travail, art. L. 2312-81).
Il peut choisir plusieurs modalités :
- Effectuer un versement important en début d’année, puis régulariser le montant.
- Répartir les versements sur l’année.
- Adapter le calendrier aux besoins de trésorerie du CSE.
Le fractionnement ne doit jamais paralyser le fonctionnement des prestations. L'employeur ne peut en aucun cas bloquer les versements pour manifester un désaccord sur les choix de gestion des élus.
⚠️Le défaut de versement du budget ASC peut constituer un délit d’entrave (Cass. crim., 11 février 2003, n° 01-88.650).
Même en cas de carence temporaire du CSE, notamment après l’annulation d’élections, la contribution demeure due et doit être reversée lorsque le comité est rétabli (Cass. soc., 13 septembre 2005, n° 04-10.961).
En cas de désaccord, le CSE peut agir en justice pour obtenir les sommes dues. L’action se prescrit par cinq ans, avec un point de départ lié à la communication des éléments permettant au comité d’apprécier ses droits (Code civil, art. 2224 ; Cass. soc., 10 juillet 2001, n° 99-19.588).
Comment le CSE peut-il utiliser son budget ?
Le CSE bénéficie d’une autonomie de gestion des activités sociales et culturelles.L'employeur ne dispose d'aucun droit de regard ni de veto sur la nature des avantages accordés.
Cette autonomie implique néanmoins une utilisation des fonds conforme à leur destination:
- Pas de détournement de fonds : Utiliser la trésorerie du CSE à des fins personnelles (octroi de tarifs préférentiels ou de billets gratuits à des personnes extérieures non ayants droit) expose les élus à des poursuites pour abus de confiance (Cass. crim., 7 mars 2012, n° 11-82.070).
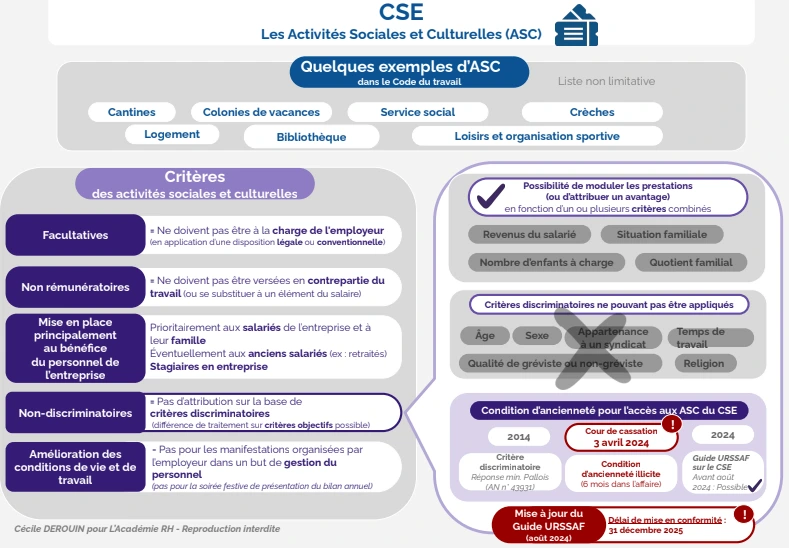
- Respect des règles URSSAF et non-discrimination : Pour préserver l'exonération de cotisations sociales des bons d'achat et chèques-vacances, le CSE doit fixer des critères d'attribution neutres et transparents.
💡 Les critères d'attribution : La mise en place de conditions d'accès aux prestations (ex. modulation selon le quotient familial, l'ancienneté ou la catégorie socioprofessionnelle) est une question complexe et hautement surveillée par l'URSSAF et le juge judiciaire.
Que faire du budget ASC non utilisé en fin d’année?
Si le CSE dégage un solde positif en fin d'exercice, ces sommes non dépensées peuvent être reportées sur l'année suivante ou faire l'objet d'un transfert d'excédent.
Par délibération expresse en réunion plénière, le CSE a la possibilité de transférer jusqu'à 10 % de l'excédent annuel (Code du travail, art. L. 2312-84 et R. 2312-51) :
- Vers son budget de fonctionnement.
- Vers une ou plusieurs associations à but non lucratif.
Exemple : si le CSE dispose d’un excédent annuel de 20 000 €, il peut transférer au maximum 2 000 €.
Il peut répartir cette somme entre le budget de fonctionnement et des associations, mais ne peut pas transférer 2 000 € vers chacun de ces bénéficiaires.
Toutes les sommes transférées ainsi que leurs modalités d'affectation doivent impérativement figurer dans les comptes annuels du comité et être détaillées dans son rapport d'activité annuel (Code du travail, art. R. 2312-51).
Que devient le budget ASC en cas de transfert d’entreprise ou de disparition du CSE ?
Une fusion, une cession ou une fermeture peut modifier le devenir du budget ASC.
Lorsque l’entité transférée conserve son autonomie et que son CSE est maintenu, le nouvel employeur doit maintenir le budget ASC précédemment applicable, dans les conditions précisées par la jurisprudence (Cass. soc., 13 mai 2009, n° 08-12.514).
En revanche, lorsque le CSE disparaît, les règles d’affectation de son patrimoine dépendent de la situation. En cas de cessation définitive d’activité, une procédure spécifique de dévolution des biens est prévue sous le contrôle de la DREETS.
Les biens peuvent notamment être attribués à un autre CSE ou à certaines institutions sociales d’intérêt général.
Ils ne peuvent jamais être répartis entre les salariés ou les membres du comité (Code du travail, art. R. 2312-52).
Vous souhaitez mieux comprendre les obligations de l’employeur et sécuriser les pratiques de votre CSE ?
L’Académie RH, organisme de formation certifié Qualiopi, vous accompagne avec des programmes sur mesure en droit du travail et gestion des instances représentatives du personnel. Que vous soyez un manager ou un professionnel RH, renforcez vos compétences dès aujourd'hui !
FAQ
Comment calculer le budget ASC sans accord d’entreprise ?
Vous devez déterminer le rapport entre la contribution ASC et la masse salariale brute de l’année précédente, puis appliquer ce taux à la masse salariale brute de l’année en cours.
L’employeur peut-il verser le budget ASC en plusieurs fois ?
Oui. Il peut fractionner les versements, à condition de respecter sa contribution annuelle et de ne pas empêcher le CSE d’assurer ses missions.
L’employeur peut-il contrôler les dépenses du budget ASC ?
Non. Le CSE dispose d’une autonomie de gestion. L’employeur ne peut pas imposer ses choix ni suspendre les versements en raison d’un désaccord sur l’utilisation des fonds.
Peut-on transférer 10 % du budget ASC au budget de fonctionnement ?
Le transfert porte sur 10 % maximum de l’excédent annuel, et non sur 10 % du budget total. Il nécessite une délibération du CSE.
Le CSE peut-il donner une partie de son excédent à une association ?
Oui, par délibération, dans la limite globale de 10 % de l’excédent annuel, en tenant compte des éventuels transferts vers le budget de fonctionnement.
Sommaire
Auteur